Gjeldsregister Artikler Hva er Gjeldsregisteret? 16.10.2026
Gjeldsregisteret gir deg og bankene oversikt over hvor mye usikret gjeld du har, som forbrukslån, kredittkort, handlekontoer og delbetaling. Når du søker lån, teller kredittrammen som gjeld, også på kort som du sjelden bruker. Det kan gjøre at du får låne mindre.
Hva vises i Gjeldsregisteret?
Gjeldsregisteret viser forbrukslån, kredittkort og annen usikret gjeld du har hos banker og andre som låner ut penger. Usikret betyr at boligen, bilen eller noe annet du eier, ikke er sikkerhet for lånet.
Tre selskaper har tillatelse til å drive et slikt register: Gjeldsregisteret AS, Norsk Gjeldsinformasjon AS og Experian Gjeldsregister AS. De får opplysningene fra bankene, og innholdet er i utgangspunktet det samme hos alle tre. Det holder derfor å sjekke ett av dem. Registrene skal gi bankene et bedre grunnlag for å vurdere om du kan betale tilbake et lån.
Lån og kreditter i Gjeldsregisteret| Forbrukslån | Boliglån og billån der boligen eller bilen din er sikkerhet |
| Kredittkort og andre kreditter | Studielån fra Lånekassen |
| Faktureringskort | Skatt og andre krav fra det offentlige |
| Delbetaling i butikk eller på nett | Vanlige regninger som strøm og mobil |
| Firmakort der du ikke har personlig ansvar |
Kredittrammen er hvor mye du kan belaste kredittkort eller annen kreditt. For lån ser du blant annet hvor mye du tok opp, hva som står igjen og nedbetalingstiden. For kredittkort ser du rammen og hvor mye du skylder, og for begge står renten og faste gebyrer.
Du ser navnet på banken for hvert lån og kort. Navnet på kortet eller produktet står ikke der.
Har du et lån sammen med noen andre, for eksempel samboeren din, står hele beløpet hos dere begge. Lånet er merket med en medlåntaker. Det er altså ett lån, selv om det står to steder.
Hvordan sjekker du Gjeldsregisteret?
Du sjekker Gjeldsregisteret gratis ved å logge inn på gjeldsregisteret.com med BankID. Der ser du alle lånene og kredittene som er registrert på deg.
- Gå til nettsiden og velg "Innsyn i egne opplysninger".
- Trykk "Logg inn", og bekreft hvem du er med BankID.
- Se gjennom listen. For hvert lån og kort ser du banken, rammen, hva du skylder og renten.
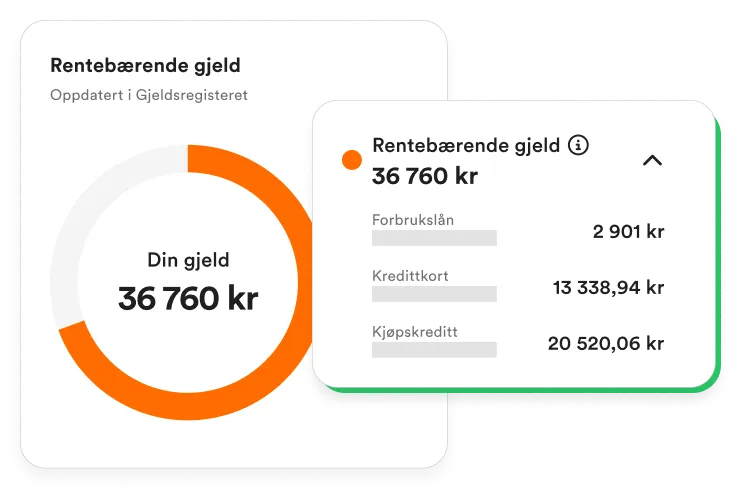
Du kan også se den samme gjelden i Lendo Gjeldsoversikt. Der er den fordelt på forbrukslån, kredittkort og kjøpekreditt.
Finner du et lån eller et kort du ikke kjenner igjen, er navnet på banken det første sporet. Kontakt banken og spør hva avtalen gjelder.
Er noe feil i registeret, kontakter du banken som meldte det inn. Banken skal rette opplysningen eller sende saken videre hvis feilen oppsto et annet sted.
Er Gjeldsregisteret trygt?
Ja, Gjeldsregisteret er trygt. Gjelden din er ikke offentlig. Bare de som loven gir tilgang, får se den. Selskapene som driver registrene, må ha tillatelse fra myndighetene. Finanstilsynet fører tilsyn med dem.
Dette er noen av dem som kan få se gjelden din:
- Banker og andre som låner ut penger: Når du søker om lån eller kreditt
- Kommunen: Når du søker om startlån
- Norges Bank, Finanstilsynet og Statistisk sentralbyrå: Bare til statistikk og analyse
Les mer: Når bør du velge frivillig kredittsperre?
Hva ser banken når du søker lån?
Banken ser den samme gjelden som står i Gjeldsregisteret: forbrukslån, kredittkort, handlekontoer og delbetaling. Hele kredittrammen skal telle som gjeld, også på ubrukte kort. Fra registeret får banken ikke vite hvem du skylder penger.
Når du søker lån, sjekker banken om du kan betale det tilbake. Hovedregelen er at gjelden din ikke kan overstige fem ganger årsinntekten din før skatt. Banken skal også sjekke at du tåler en renteøkning på 3 prosentpoeng, og minst 7 prosent rente.
Lånegrensen med et forbrukslån og et kredittkort| Grensen med årsinntekt på 500 000 kr | 2 500 000 kr |
| Forbrukslån som står igjen | Minus 50 000 kr |
| Det du kan bruke på kredittkortet | Minus 100 000 kr |
| Igjen under grensen | 2 350 000 kr |
Bankene kan gjøre noen unntak fra hovedregelen. Hvor mye du får låne, avhenger også av utgiftene dine.
Les mer: Hvor mye kan du låne i forhold til inntekt?
Et kredittkort regnes som gjeld når du søker lån, også om du aldri har brukt det. Det gjelder så lenge avtalen er åpen, selv om du har betalt kortet ned til 0 kr.
Slik sletter du et kredittkort fra Gjeldsregisteret
For å fjerne kortet fra registeret må du si opp avtalen hos banken og betale det du skylder. Kortet forsvinner når banken har meldt at gjelden er betalt og avtalen er avsluttet.
Slik gjør du det:
- Finn kortene: Logg inn i Lendo SmartØkonomi og åpne Gjeldsoversikt. Der ser du alle lånene og kortene dine fra Gjeldsregisteret, også dem du har glemt.
- Si opp avtalen hos banken: Det holder ikke å klippe kortet.
- Betal det som står igjen: Spør banken hvor mye du må betale for at kortet skal være helt nedbetalt. Det kan være mer enn på siste faktura, for eksempel fordi det har kommet til renter siden da. Bruk kontonummeret og KID-nummeret fra banken, så betalingen havner på riktig kort.
- Få det skriftlig: Be banken bekrefte at avtalen er avsluttet og meldt til gjeldsregistrene.
- Sjekk at kortet er borte: Logg inn igjen etter noen dager. Står kortet der fortsatt, kontakter du banken.
Vil du beholde kortet, kan du be banken sette ned kredittrammen. Setter du den ned fra 100 000 kr til 20 000 kr, teller kortet 80 000 kr mindre når du søker lån. Hvor mye mer du kan låne, avhenger av hele økonomien din.
Klarer du ikke å betale ned kortene med en gang, kan du samle gjelden i ett lån og si dem opp. Det kalles refinansiering. Når kortene er sagt opp og slettet, blir bare det nye lånet stående i Gjeldsregisteret. Den ubrukte kredittrammen teller ikke lenger.
Gjelden blir ikke mindre av at den samles. Månedsbeløpet kan bli lavere, men en lengre nedbetalingstid kan gjøre lånet dyrere totalt. Se derfor på hva lånet koster til sammen.
Les mer: Hva er refinansiering?
– Har du kredittkort du ikke bruker, bør du avslutte kortet og klippe det i to. Det kan også være lurt å redusere kredittrammen på kortene du eventuelt beholder. Vi opplever at veldig mange ikke har kontroll på hvor mange kredittkort de har eller hvilken kredittramme det er på kredittkortene de har. Og anbefaler alle å sjekke gjelden sin i Gjeldsregisteret.
Står inkasso i Gjeldsregisteret?
Inkasso står ikke som en egen sak i Gjeldsregisteret. Gjelden kan likevel stå der etter at den er sendt til inkasso.
Har banken bare satt bort innkrevingen, melder den fortsatt inn gjelden. Er kravet solgt til et annet selskap, kan kjøperen melde inn gjelden i stedet.
I brevet fra inkassoselskapet står det hvem som krever pengene. Betalingsanmerkninger står ikke i Gjeldsregisteret, men hos kredittopplysningsbyråer som Experian og Dun & Bradstreet. Byråene brukes når bankene kredittsjekker deg.
Les mer: Sjekk betalingsanmerkninger gratis
Har du en inkassosak, er det ingen skam å ta kontakt med den som krever pengene. Jo tidligere du tar kontakt, jo flere muligheter har du, for eksempel en betalingsavtale. NAV gir også gratis råd om økonomi og gjeld.